Tesla, BYD, Leapmotor : la mue du marché allemand révélée par les immatriculations d’octobre 2026
Les chiffres du Kraftfahrt-Bundesamt (KBA) pour octobre 2026 confirment ce que l’on pressentait : la révolution de la motorisation est bien plus qu’un phénomène de niche. Sur 254 492 nouvelles immatriculations, l’électrique connaît une poussée spectaculaire tandis que les motorisations thermiques s’effondrent. Analyse des tendances, des gagnants et des perdants, et des implications à court et moyen terme pour le marché allemand.
Les chiffres-clés du mois
En octobre, les immatriculations progressent légèrement de 1,7 % par rapport à l’année précédente, mais ce chiffre masque des variations structurelles majeures :
94 086 véhicules 100% électriques immatriculés en octobre, soit +79,5 % ; part du marché : 37 %.
Les hybrides (incl. plug-in) représentent 37,7 % du marché ; les plug-in purs reculent cependant de 7,9 % en octobre (28 499 unités).
Les véhicules thermiques classiques sont en forte baisse : les immatriculations de voitures à essence chutent de 40,5 % (38 516), le diesel de 21,6 % (23 882). Ensemble, essences + diesel ne forment plus que 24,5 % du marché.
Au global, le CO2 moyen des véhicules neufs baisse de 21,1 %, à 79,4 g/km.
Les marques chinoises et Tesla : accélération notable
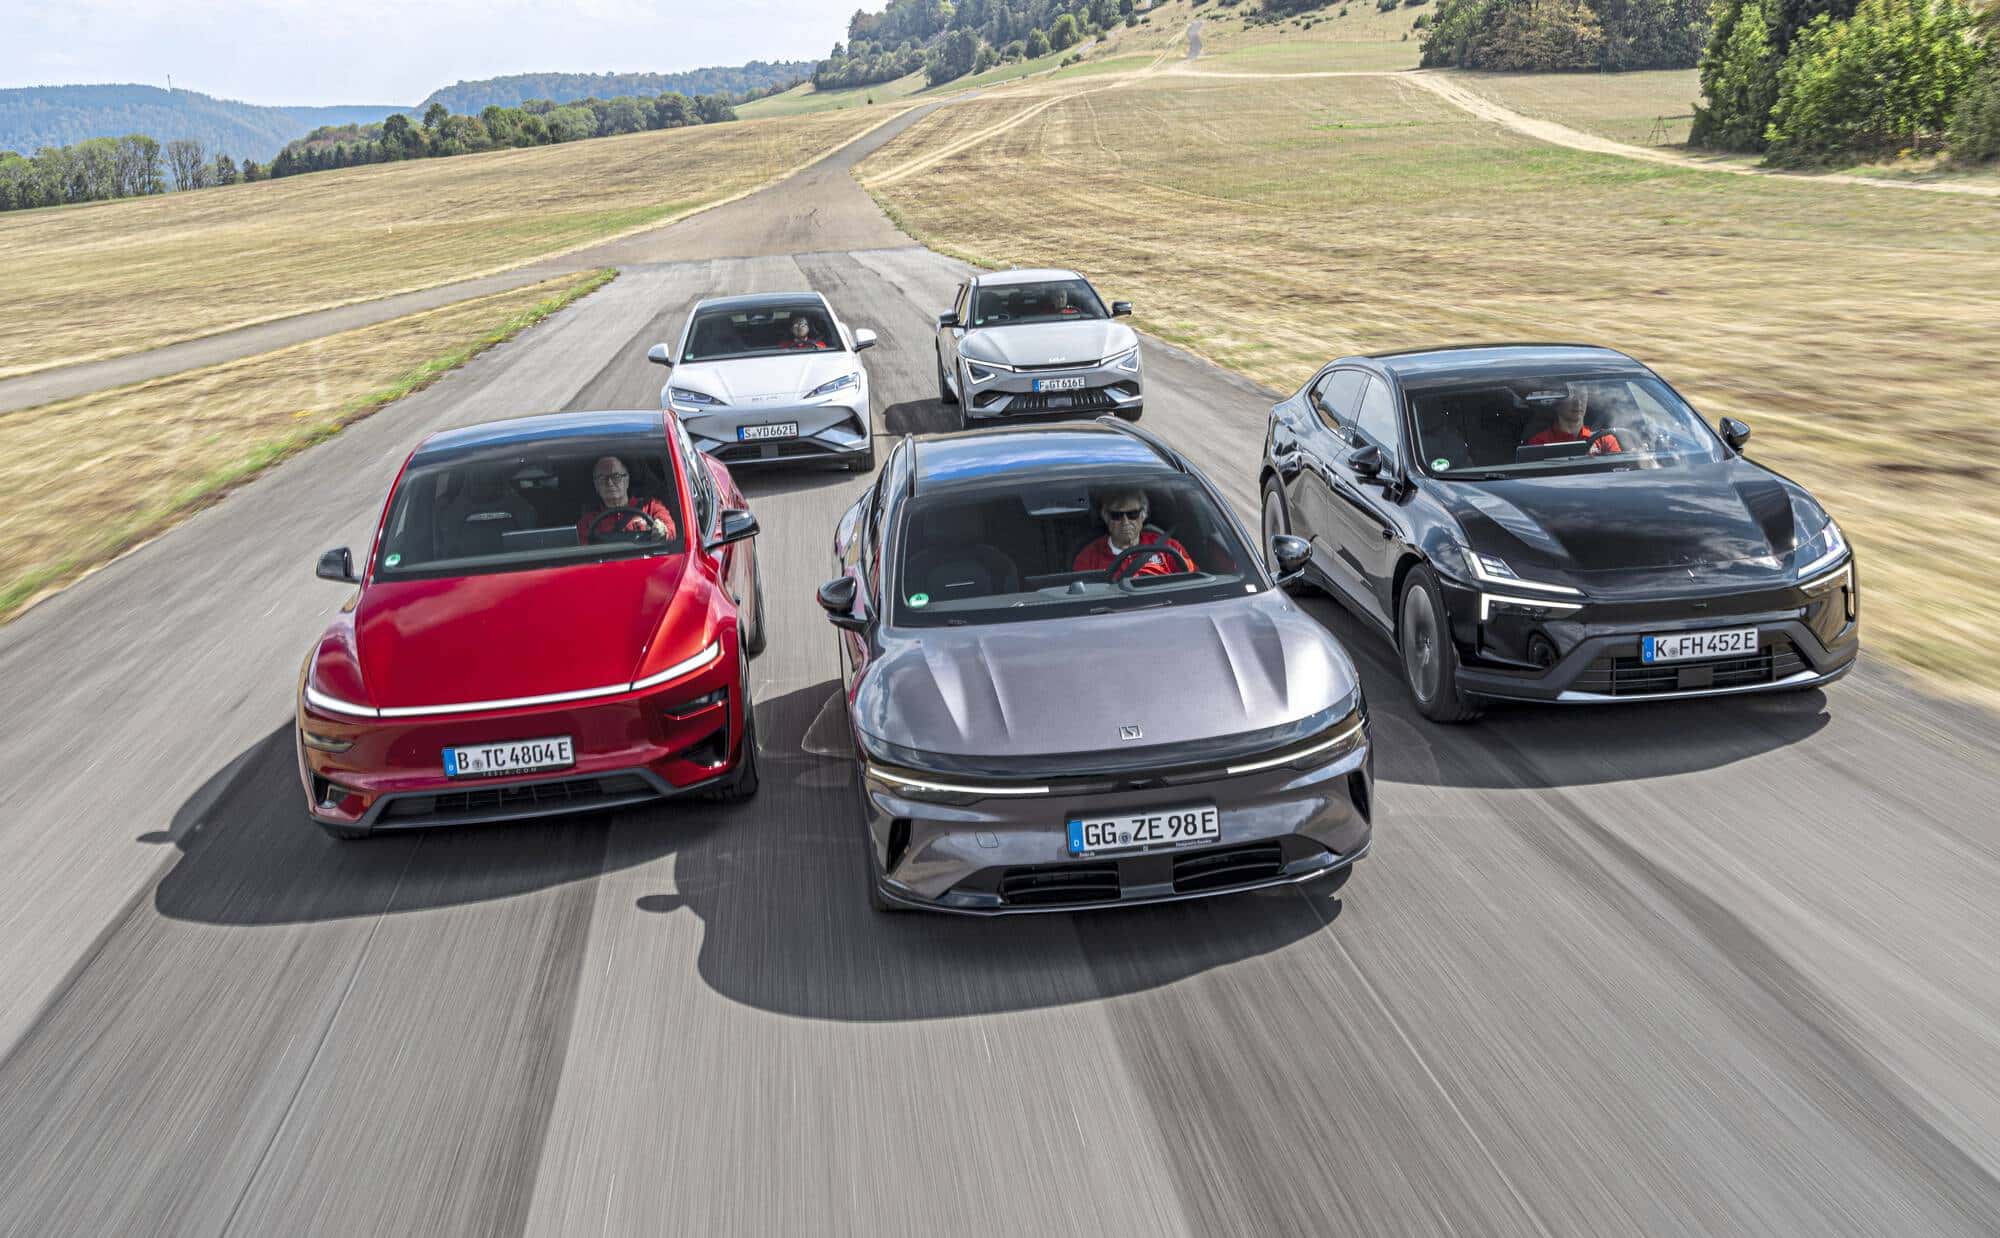
Trois noms ressortent du lot : Tesla, BYD et Leapmotor. Ils tirent parti de l’appétence croissante pour les véhicules électriques et d’une offre agressive en gamme et prix.
Tesla : 2 932 immatriculations en octobre (+290,9 %) et 47 742 sur les dix mois, soit une hausse de +206,1 % sur la période. Tesla monte clairement en puissance en Allemagne et récupère un statut proche de leader EV.
BYD : solide, avec 5 173 immatriculations en octobre (+54,3 %) et 47 961 unités depuis janvier, revendiquant environ 2 % du marché sur la période.
Leapmotor : la progression la plus fulgurante en pourcentage, avec +288,6 % en octobre (3 661 immatriculations) et +266,1 % depuis le début de l’année. Sa part reste modeste (0,8 %), mais la vitesse de croissance est significative.
Autres marques chinoises en progression
Le mouvement n’est pas limité à trois acteurs : MG / Roewe (+48,5 % en octobre, 4 140 unités), Xpeng (+284,4 %, 1 380 unités) et Lynk & Co (+270,2 %, mais sur de faibles volumes) montrent que l’écosystème chinois gagne du terrain en Europe. L’offre produit, la compétitivité prix et des réseaux de vente plus matures expliquent en grande partie ces succès.
Les perdants : des marques européennes sous pression
Parallèlement, plusieurs constructeurs établis voient leurs volumes reculer :
Opel : -24,1 % en octobre.
Hyundai : -15,3 %.
Skoda : -12,1 %.
Seat : -8,7 % ; Audi : -8,4 % ; VW : -4,0 %.
Malgré cela, VW reste en tête sur la période avec 46 331 immatriculations et 18,2 % de part de marché ; Mercedes progresse de 8,5 % et BMW reste stable (+0,1 %).
Quelles dynamiques expliquent ces mouvements ?
Transition technologique : l’électrique capte l’essentiel de la croissance, dopée par une offre plus vaste et des modèles mieux adaptés aux attentes des acheteurs (autonomie, réseau de recharge, habitabilité).
Politique commerciale : prix compétitifs, aides locales, offres de financement et conditions de leasing favorables pour l’électrique stimulent la demande, surtout chez les particuliers (+20,6 % des immatriculations privées en octobre).
Évolution des comportements d’achat : les immatriculations commerciales reculent (-8,2 %), ce qui reflète une recomposition de la demande vers des achats privés et des modèles différents (plus BEV et petits SUVs).
Segments et préférences : SUV et petites voitures montent
Les SUV restent le segment dominant (96 076 immatriculations, 37,8 % du marché), en croissance de 13,3 %. Les petites voitures reprennent du poil de la bête (+9,1 %, 13,7 % du marché), tandis que la compacte et la moyenne reculent fortement (-15,3 % et -7 % respectivement). Ces mouvements traduisent une demande pour des formats polyvalents et urbains, compatibles avec les nouvelles architectures électriques.
Conséquences pour le réseau et l’après-vente
Réseaux de distribution : les importateurs chinois et Tesla renforcent leur présence ; les réseaux traditionnels doivent accélérer leur transition commerciale (formation, digitalisation, gestion des VE).
Après-vente : montée des besoins en diagnostic EV, chargeurs, logiciels et services ; opportunité pour les garages indépendants qui se spécialisent.
Logistique et stocks : face à une demande volatile, la gestion des stocks et des livraisons devient un enjeu clé pour éviter ruptures et délais.
Scénarios à surveiller pour 2027
Poursuite de l’essor BEV si les prix des véhicules et de l’énergie restent maîtrisés et si le réseau de charge s’améliore.
Pression accrue sur les marges des marques traditionnelles : nécessité d’innovation rapide, optimisation des coûts et montée en gamme des offres électriques.
Rôle croissant des importateurs chinois : consolidation possible autour de quelques acteurs, en fonction de la qualité perçue et du service après‑vente.
Ce que cela signifie pour les acheteurs
Large choix EV : le consommateur bénéficie d’une offre plus diversifiée et souvent mieux positionnée en tarifs.
Comparatif crucial : autonomie WLTP vs CLTC, réseau de recharge, disponibilité des pièces et qualité de service après‑vente restent des critères décisifs.
Opportunité pour les particuliers : conditions de financement attractives et offres de leasing rendent l’accès à l’électrique plus accessible.
Les données d’octobre 2026 marquent un tournant clair : l’électrification n’est plus un futur hypothétique mais l’axe central du marché automobile allemand. Tesla, BYD et Leapmotor en profitent, mettant la pression sur des acteurs historiques. Pour les professionnels et les consommateurs, l’enjeu est désormais d’évaluer non seulement la technologie mais aussi l’écosystème qui l’accompagne — du réseau de recharge à l’après‑vente — afin de prendre des décisions d’achat éclairées.