Les chiffres sont tombés : le troisième trimestre 2026 confirme une tendance globale déjà perceptible depuis quelques mois — les ventes de voitures 100 % électriques (BEV) progressent fortement à l’échelle mondiale, mais cette dynamique cache des disparités régionales majeures. L’Europe explose littéralement en volumes, la Chine reste leader incontesté, tandis que les Etats‑Unis connaissent une nette désaffection. Voici l’analyse des données publiées par PwC Autofacts et ce qu’elles signifient pour le marché, les constructeurs et les conducteurs.
Les grands chiffres à retenir
Au total, 4,3 millions de voitures électriques (BEV) ont été immatriculées sur les marchés suivis par PwC au troisième trimestre 2026, soit une hausse de +16 % en un an. Ces BEV représentent désormais 26 % des nouvelles immatriculations, contre 21 % un an plus tôt, alors que le marché global de tous les véhicules neufs a reculé d’environ 6 % sur la même période.
Quelques faits marquants :
Pourquoi l’Europe surperforme
Plusieurs raisons expliquent l’explosion des ventes de BEV en Europe :
Les cinq principaux marchés européens (France, Allemagne, Italie, Espagne, Royaume‑Uni) ont enregistré ensemble 612 000 BEV, soit +66 % — preuve d’une adoption très large. La France se distingue avec 39 % de part de marché BEV sur le trimestre, suivie par l’Allemagne à 32 %.
La Chine : un écosystème propice aux VE
La Chine affiche un paysage particulier : 49 % de pénétration BEV au trimestre, soit 2,5 millions d’unités. Le prix de l’électricité, le déploiement massif de bornes, la production locale de VE à coût faible et une large adoption des marques chinoises expliquent ce leadership. Même si le marché global se contracte, la part des BEV s’accroît fortement.
Pourquoi les États‑Unis reculent tant ?
Le recul américain est marqué et lié à des facteurs conjoncturels et réglementaires :
Résultat : -42 % d’immatriculations BEV sur un an au T3 et une part de marché limitée à 6 %. Les hybrides classiques (full et mild hybrid) progressent, ce qui montre que l’électrification progresse mais sous une autre forme.
Coûts énergétiques et perception de l’économie d’usage
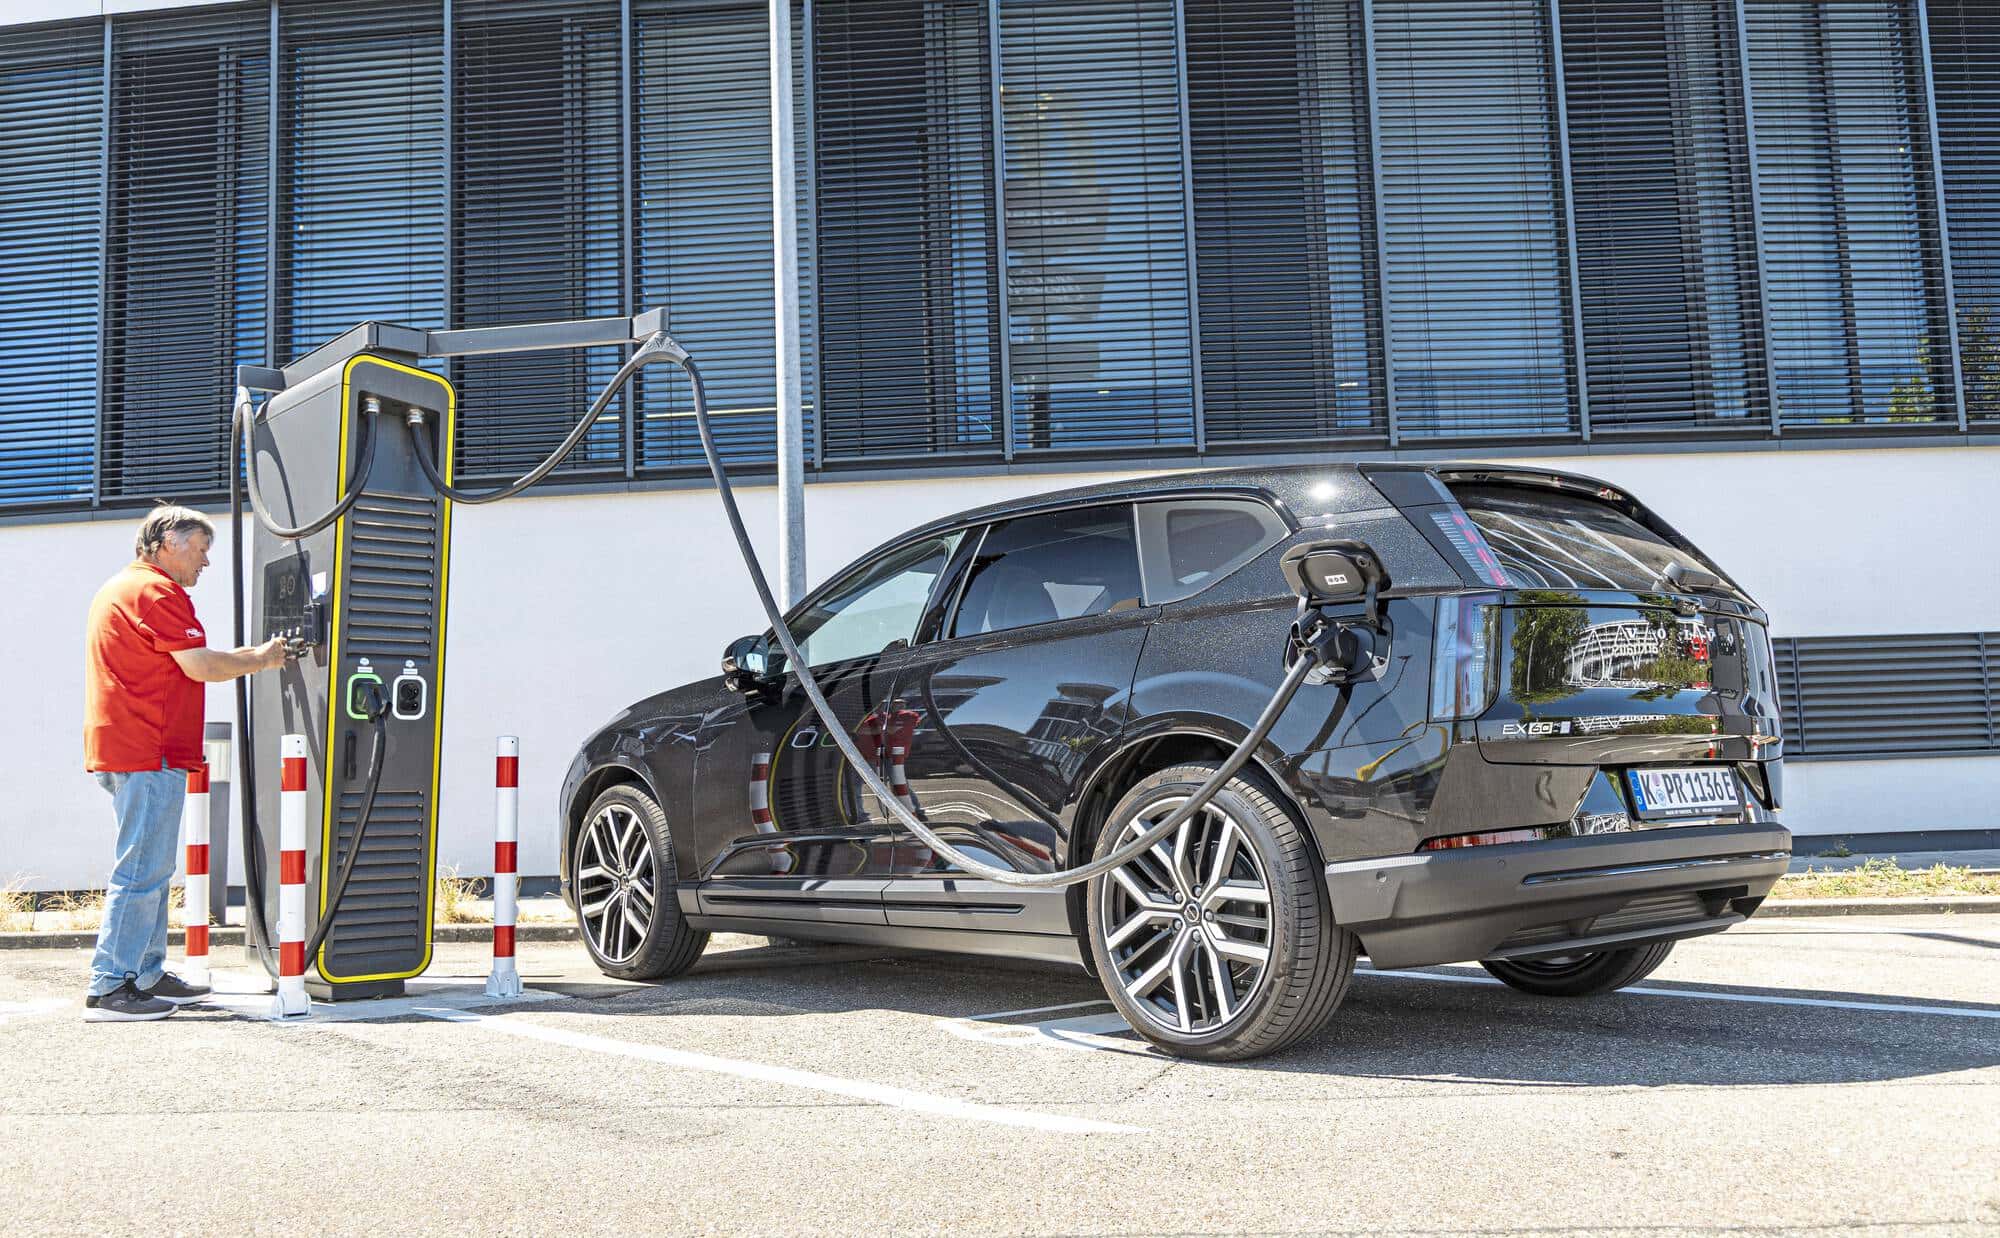
PwC met aussi en lumière l’impact des coûts énergétiques sur l’attractivité du VE. Pour un SUV compact parcourant 15 000 km/an, le coût énergétique annuel en Allemagne est estimé à 1 345 € en recharge domicile/travail, et peut grimper à 1 809 € en recours fréquent aux bornes publiques. En comparaison, un essence équivalent coûterait 2 990 € annuels en carburant. Ces chiffres varient fortement selon les territoires : la Chine bénéficie d’un coût de l’électricité très bas, offrant une autonomie « coût/€ » nettement supérieure — une raison clef de sa forte adoption.
Impacts pour les constructeurs
La configuration régionale de la demande impose une stratégie différenciée :
Que surveiller dans les prochains trimestres ?
Enjeux pour les consommateurs
Pour les acheteurs, le message est clair : en Europe, l’offre BEV devient réelle et concurrentielle, avec des coûts d’usage qui peuvent être attractifs — à condition de disposer d’un accès à la recharge domicile/travail ou de bénéficier d’un réseau public dense. Aux États‑Unis, la prudence est de mise : l’économie d’usage dépend largement de l’offre locale d’électricité et des incitations fiscales disponibles.
Globalement, le marché électrique avance — mais pas de façon linéaire ni uniforme. Les régions affichant des politiques cohérentes, des coûts énergétiques compétitifs et une offre produit solide progressent beaucoup plus vite. Pour les acteurs de la filière, l’enjeu est désormais d’aligner production, prix et infrastructures afin de transformer cet essor en adoption durable et rentable.