
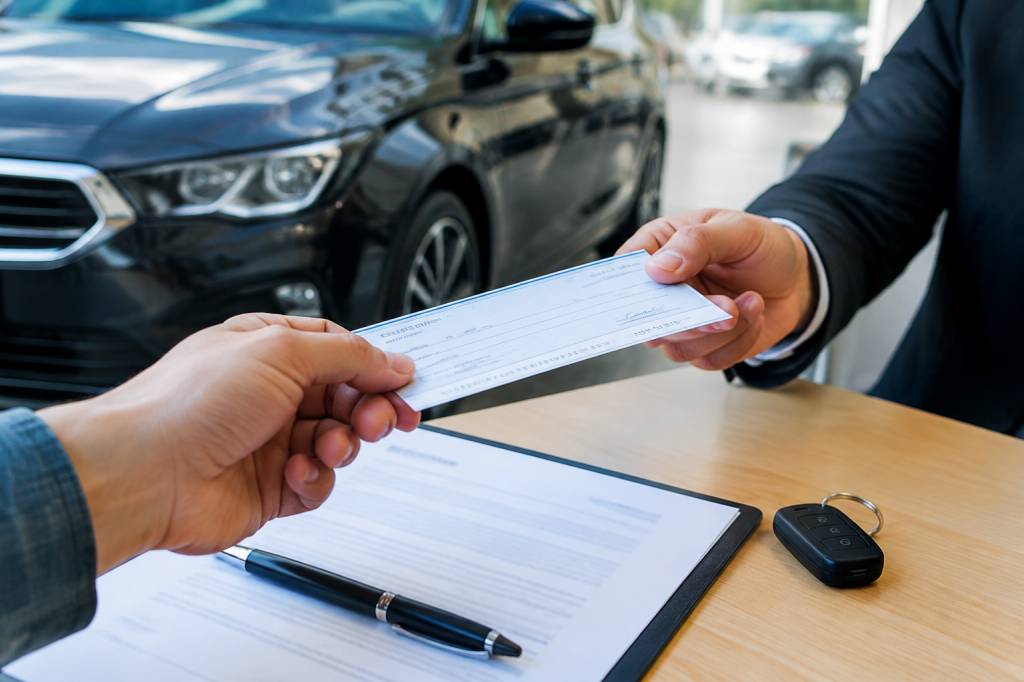
Vendre une voiture entre particuliers peut être une excellente manière de valoriser son véhicule. C’est aussi une transaction qui demande un minimum de méthode, surtout lorsque l’acheteur propose un chèque de banque. Ce moyen de paiement est souvent perçu comme plus sûr qu’un chèque classique ou qu’un virement annoncé à la dernière minute. Pourtant, il n’est pas totalement à l’abri des falsifications.
Un faux chèque de banque bien imité peut donner confiance pendant quelques minutes… avant de transformer une vente réussie en véritable cauchemar. Comment vérifier le document ? Quand remettre les clés ? Quels réflexes adopter côté vendeur, mais aussi côté acheteur ? Voici les précautions essentielles pour vendre ou acheter une voiture avec un chèque de banque sans tomber dans le piège des escrocs.
Pourquoi le chèque de banque rassure les vendeurs
Le chèque de banque est émis par la banque de l’acheteur, et non directement par celui-ci. En principe, l’établissement bancaire prélève la somme sur le compte de son client avant de délivrer le chèque. Le vendeur bénéficie donc d’une sécurité supérieure à celle d’un chèque personnel, dont le compte peut être insuffisamment approvisionné.
Sur le papier, le fonctionnement est simple : l’acheteur demande un chèque correspondant au prix de la voiture, le remet au vendeur, puis ce dernier le dépose sur son compte. Mais cette sécurité repose sur l’authenticité du document. Or, les fraudeurs savent parfaitement reproduire les logos, les coordonnées et les éléments graphiques d’un établissement bancaire.
Le chèque de banque n’est donc pas une baguette magique. Il réduit certains risques, mais il ne dispense jamais de vérifier l’identité de l’acheteur, le document présenté et la réalité des fonds.
Les principales arnaques au chèque de banque
La fraude la plus connue consiste à présenter un faux chèque de banque. Le document peut être imprimé sur un papier de qualité et comporter le nom d’une banque bien réelle. Les informations semblent cohérentes, mais le chèque n’a jamais été émis par l’établissement indiqué.
Autre scénario fréquent : le chèque est authentique, mais il a été volé. Il peut avoir été obtenu illégalement puis modifié, notamment au niveau du montant ou du bénéficiaire. Certains fraudeurs utilisent également un véritable chèque émis pour une autre transaction, avec des informations falsifiées.
Il faut aussi se méfier des situations trop pressantes. Un acheteur qui insiste pour récupérer la voiture le soir, un samedi ou un jour férié, sait parfois qu’il sera difficile de joindre la banque émettrice. Il peut alors compter sur la confiance du vendeur et sur l’apparence officielle du chèque.
- Un chèque de banque reçu par photo ou par scan n’a aucune valeur pour finaliser la vente.
- Un document comportant des fautes, une mise en page inhabituelle ou des coordonnées douteuses doit alerter.
- Un acheteur qui propose un montant supérieur au prix demandé est probablement dans une logique d’arnaque.
- Une demande de remboursement de la différence, même avec un chèque apparemment officiel, est à refuser.
Inspecter le chèque avant toute remise du véhicule
Avant de contacter la banque, un premier examen visuel peut permettre de détecter certaines incohérences. Le chèque doit notamment comporter le nom de la banque, l’identité du bénéficiaire, le montant en chiffres et en lettres, la date, le lieu d’émission et la signature ou les éléments d’authentification habituels de l’établissement.
Le papier utilisé doit être de bonne qualité. Une impression floue, des caractères irréguliers, une couleur inhabituelle ou une zone effacée sont des signaux d’alerte. Vérifiez également que le montant en chiffres correspond exactement au montant en lettres. Une différence, même minime, doit conduire à suspendre la transaction.
Le bénéficiaire doit être vous, avec votre nom correctement orthographié. Un chèque établi au nom d’une autre personne, d’une société inconnue ou laissé en blanc ne doit jamais être accepté. La prudence s’impose aussi si l’acheteur affirme que le chèque sera régularisé plus tard.
Ces vérifications ne suffisent toutefois pas. Un faux document peut être visuellement convaincant. La seule apparence du chèque ne permet pas de confirmer son authenticité.
Contacter directement la banque émettrice
Le réflexe le plus important consiste à appeler la banque qui a émis le chèque. Utilisez uniquement un numéro trouvé par vos propres moyens : site officiel de l’établissement, relevé bancaire fiable ou annuaire reconnu. Ne téléphonez pas au numéro inscrit sur le chèque sans le vérifier. Il peut s’agir d’une ligne contrôlée par l’escroc.
Expliquez à la banque que vous êtes le bénéficiaire d’un chèque de banque remis pour la vente d’un véhicule. Demandez-lui de confirmer l’émission du document, son montant, sa date et le nom du bénéficiaire. Certaines banques ne communiqueront pas toutes les informations pour des raisons de confidentialité, mais elles pourront généralement indiquer si le chèque est cohérent ou non.
Cette démarche doit être réalisée pendant les horaires d’ouverture de l’agence ou du service compétent. Un appel passé le dimanche sur une ligne d’urgence ne garantit pas que le chèque a bien été vérifié. Si l’acheteur refuse de patienter jusqu’à la réouverture de la banque, mieux vaut reporter la vente.
Le scénario idéal est de réaliser la transaction directement dans l’agence de la banque émettrice. L’acheteur demande alors le chèque devant vous, et un conseiller peut confirmer sa validité. Cette solution n’est pas toujours pratique, mais elle offre un niveau de sécurité particulièrement élevé.
Choisir le bon moment pour la transaction
Une vente de voiture ne devrait pas se dérouler dans la précipitation. Privilégiez un jour ouvré, en journée, lorsque les banques sont accessibles. Vous pourrez ainsi vérifier le chèque et, si nécessaire, demander des explications au conseiller bancaire.
Évitez les rendez-vous tardifs, les dimanches et les jours fériés. L’acheteur peut parfaitement comprendre que vous souhaitiez sécuriser une transaction de plusieurs milliers d’euros. Une personne honnête acceptera généralement de patienter quelques heures ou de convenir d’un autre rendez-vous.
Si le chèque semble authentique, déposez-le rapidement auprès de votre banque. Gardez à l’esprit que l’apparition de la somme sur votre compte ne signifie pas toujours que l’opération est définitivement sécurisée. Selon les circonstances, une banque peut créditer le montant sous réserve d’encaissement avant de détecter un problème.
Pour une voiture de valeur importante, demandez à votre banque quelles garanties elle peut vous proposer. Un virement bancaire confirmé peut parfois être préférable, à condition de vérifier directement dans votre espace bancaire que les fonds sont bien reçus. Une simple capture d’écran envoyée par l’acheteur ne constitue jamais une preuve.
Ne pas remettre les clés trop tôt
Le vendeur ne doit remettre les clés, la carte grise et les documents du véhicule qu’après avoir effectué les vérifications nécessaires. La présentation d’un chèque ne suffit pas. Même un document parfaitement imprimé peut être faux.
Organisez la remise du véhicule une fois l’identité de l’acheteur contrôlée, le paiement vérifié et les documents préparés. Prenez également une photo ou une copie du chèque, sans considérer cette copie comme une garantie. Conservez tous les échanges avec l’acheteur : messages, adresse électronique, coordonnées téléphoniques et justificatifs fournis.
Une attestation de vente signée par les deux parties doit mentionner le véhicule, son immatriculation, son kilométrage, le prix et la date de cession. Le certificat de cession doit ensuite être enregistré dans les règles, notamment via le service officiel de l’ANTS ou avec l’aide d’un professionnel habilité.
Avant la remise, pensez à retirer vos effets personnels, à désactiver les services connectés et à effectuer une dernière lecture du kilométrage. Un détail pratique, certes, mais retrouver ses données personnelles dans une voiture vendue est rarement une bonne surprise.
Les documents à préparer pour une vente sécurisée
Une transaction sérieuse repose aussi sur un dossier complet. Le vendeur doit notamment fournir les éléments obligatoires et utiles à l’acheteur :
- La carte grise, barrée, datée et signée au moment de la vente.
- Le certificat de cession signé par les deux parties.
- Le certificat de situation administrative, souvent appelé certificat de non-gage, datant de moins de quinze jours.
- Le procès-verbal du contrôle technique lorsque celui-ci est obligatoire.
- Le carnet d’entretien, les factures et les éventuels justificatifs de réparation.
- Les deux clés, les équipements d’origine et les documents liés à la garantie, le cas échéant.
De son côté, l’acheteur doit vérifier que le nom figurant sur la carte grise correspond à celui du vendeur. Si le propriétaire est une société, un mandat ou un justificatif complémentaire peut être nécessaire. Un vendeur qui affirme agir pour un proche sans pouvoir présenter de document clair mérite une vigilance renforcée.
Les signaux d’alerte à ne pas ignorer
Les escrocs utilisent souvent la pression et la flatterie. L’acheteur se montre très enthousiaste, affirme qu’il a déjà réservé un transporteur et explique qu’il doit repartir rapidement. Il peut aussi raconter une histoire personnelle destinée à vous faire baisser votre vigilance. Peu importe le récit : une transaction automobile doit rester factuelle.
Méfiez-vous notamment des situations suivantes :
- L’acheteur refuse de fournir une pièce d’identité ou présente un document incohérent.
- Il demande que le chèque soit établi au nom d’une autre personne.
- Il insiste pour récupérer le véhicule avant que la banque ait confirmé le paiement.
- Il vous demande de lui reverser une somme après l’encaissement apparent du chèque.
- Il propose de passer par un prétendu intermédiaire ou un transporteur imposé.
- Il souhaite conclure la vente uniquement à distance, sans voir la voiture ni signer les documents.
Un prix anormalement élevé peut également cacher une fraude. Un acheteur qui propose 2 000 euros de plus que le montant demandé ne vous fait pas un cadeau : il prépare peut-être une demande de remboursement ou cherche à vous détourner des contrôles habituels.
Que faire en cas de doute ou de fraude ?
Au moindre doute, interrompez la vente. Il n’est pas nécessaire de vous justifier longuement : indiquez simplement que vous souhaitez effectuer des vérifications complémentaires. Ne remettez ni les clés ni les documents originaux.
Si vous avez reçu un chèque suspect, contactez votre banque et conservez le document. Ne le détruisez pas et ne le transmettez pas à une autre personne. En cas de tentative manifeste d’escroquerie, signalez les faits à la police ou à la gendarmerie. Les échanges écrits, les coordonnées et les annonces peuvent aider les enquêteurs.
Si le véhicule a déjà été remis, réagissez immédiatement. Prévenez votre banque, déclarez les faits aux autorités et rassemblez toutes les preuves de la transaction. Plus le signalement intervient rapidement, plus il sera possible de limiter les conséquences.
La règle simple à retenir
Un chèque de banque peut être un moyen de paiement adapté à la vente d’une voiture, à condition de ne jamais le considérer comme automatiquement fiable. Vérifiez l’identité de l’acheteur, contrôlez les documents, contactez la banque avec un numéro officiel et privilégiez un rendez-vous pendant les heures d’ouverture.
La bonne transaction est celle qui prend quelques minutes de vérification supplémentaire, pas celle qui se termine dans la précipitation. Pour vendre votre voiture sereinement, gardez les clés tant que le paiement n’est pas réellement sécurisé. En matière d’automobile comme de mécanique, mieux vaut prévenir une panne que réparer les dégâts.


